[해설 #1] 한일 시장을 '3층'으로 보는 법
이 글은 한일 시장을 함께 볼 때 알아 두면 좋은 기초를 설명하는 해설 시리즈예요. 글 속 숫자는 2026-11-02 기준이에요.
이 글에서 알 수 있는 것
- 한국과 일본 시장을 왜 나란히 놓고 보는지
- 이 블로그가 쓰는 ‘3층’ 구조(세계 정세 → 한일 금리 → 대상 상품)가 무엇이고, 왜 이렇게 나눴는지
- 매주 무엇을 기록하고, 어떤 기준으로 “맞았다/틀렸다"를 공개하는지
왜 한국과 일본을 함께 볼까요
한국과 일본 주식시장에는 비슷한 산업이 나란히 있어요. 반도체에서는 일본에 장비 회사, 한국에 메모리 회사가 있고, 철강·자동차는 두 나라 모두에 대표 기업이 있는 업종이에요. 금도 두 나라 각자의 국내 시장에서 따로 값이 매겨져요.
한쪽 시장만 보면 “오늘 현대차가 빠졌다"까지만 보여요. 같은 날 일본 짝 종목과 엔/원 환율을 옆에 두면 “환율 때문인지, 한국 시장 전체가 빠진 건지, 업종 문제인지"를 나눠 볼 단서가 생겨요. 이 블로그는 양쪽을 함께 볼 때만 보이는 움직임이 정말 있는지 매주 데이터로 확인하고 기록해요.
그런데 두 시장을 같이 보면 볼 것이 너무 많아져요. 그래서 정보를 세 층으로 나눠 정리해요.
3층 구조: 원인 → 전달 경로 → 결과
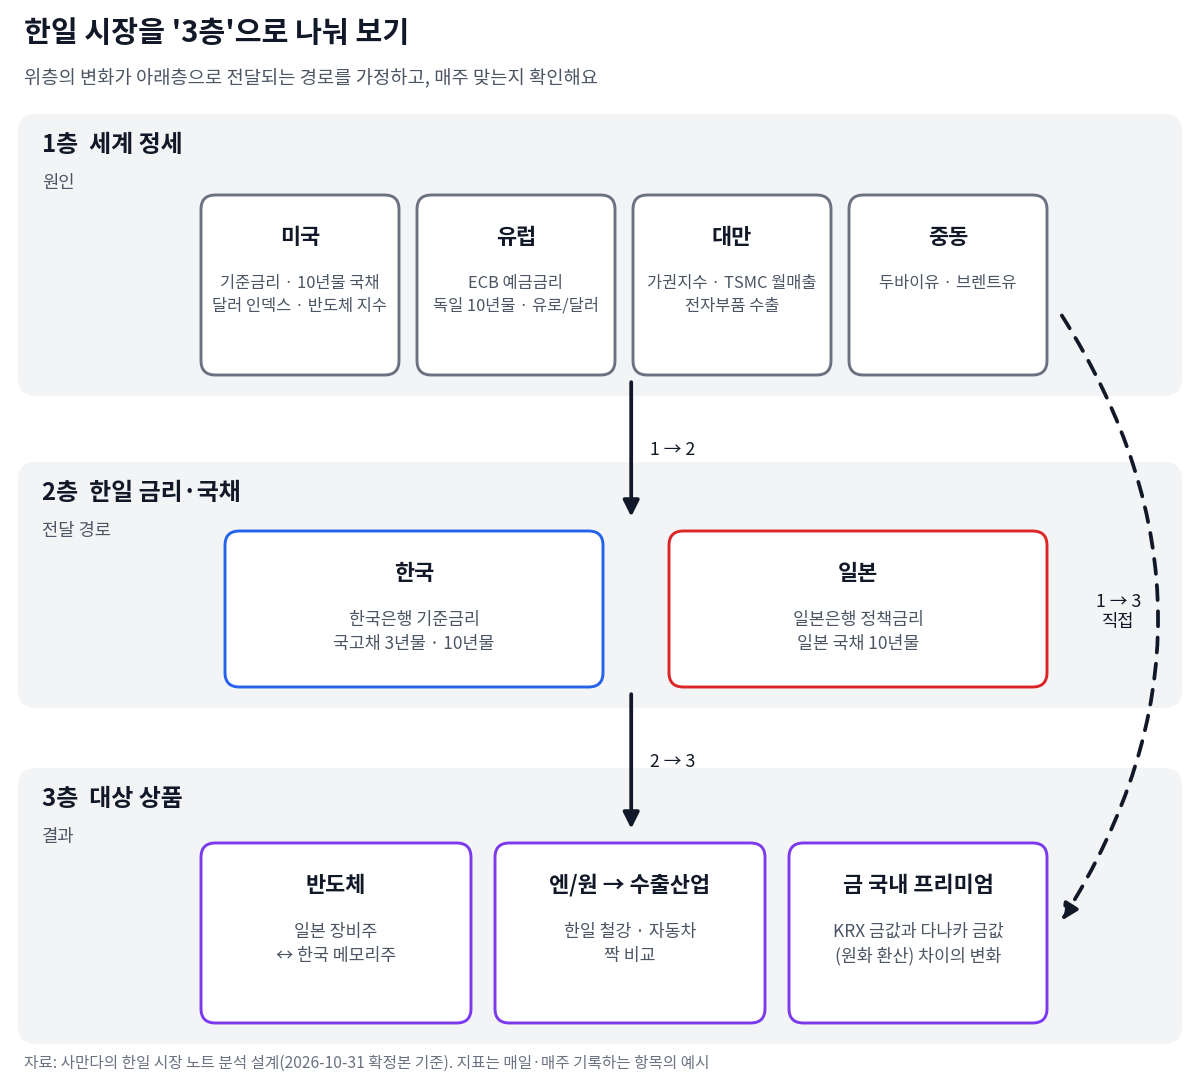
1층 세계 정세 (원인)
한일 시장 밖에서 일어나는 큰 변화예요. 지역을 미국, 유럽, 대만, 중동 네 곳으로 정하고, 지역마다 숫자 지표를 2~4개만 매일 기록해요. 뉴스는 그 숫자를 움직인 사건만 모아요.
| 지역 | 기록하는 지표 (예) | 왜 보나 |
|---|---|---|
| 미국 | 연준 기준금리, 미국 10년물 국채 금리, 달러 인덱스, 필라델피아 반도체 지수 | 세계 금리와 달러의 방향 |
| 유럽 | ECB 예금금리, 독일 10년물 국채 금리, 유로/달러 | 또 하나의 큰 중앙은행과 통화 |
| 대만 | 대만 가권지수, TSMC 월매출, 대만 전자부품 수출 | 반도체 업황의 가장 가까운 신호 |
| 중동 | 두바이유, 브렌트유 | 유가와 지정학 긴장 |
연준은 미국의 중앙은행(미 연준)이고, ECB(유럽중앙은행)는 예금금리를 통해 통화정책 기조를 조절한다고 밝히고 있어요(ECB). 필라델피아 반도체 지수는 미국 증시에 상장된 반도체 기업들로 만든 주가 지수로, 나스닥 지수 사이트에서 값을 공개해요(Nasdaq, 산출 방법). TSMC는 월별 매출을 투자자 페이지에 공개하고(TSMC IR), 대만 수출 통계는 대만 재정부가 내요(대만 재정부 進出口統計).
대만을 따로 둔 이유는 이 블로그의 반도체 테마에 가장 직접 닿는 지역이라서예요.
2층 한일 금리·국채 (전달 경로)
1층의 변화가 한국과 일본 시장으로 들어오는 통로라고 보는 층이에요.
- 한국: 한국은행 기준금리, 국고채 3년물·10년물 금리. 기준금리는 한국은행 금융통화위원회가 연 8회 결정해요(한국은행). 국고채는 한국 정부가 발행하는 국채예요(재정경제부 국채시장).
- 일본: 일본은행 정책금리, 일본 국채 10년물 금리. 일본은행(日銀, 니치긴)은 일본의 중앙은행이에요(일본은행). 정책위원회가 금융정책결정회의에서 단기 자금시장 조절 방침과 통화정책 기조를 정하고, 회의 직후 결과를 발표해요(일본은행). 일본 국채 금리는 일본 재무성이 ‘국채금리정보’ 페이지에 만기별로 공개하고 CSV로도 내려받을 수 있어요(일본 재무성).
2층은 통로이면서 그 자체로도 관찰 대상이에요. 그래서 2층 숫자도 매일 기록해요.
3층 대상 상품 (결과)
한국 투자자가 실제로 사고팔 수 있는 상품이에요. 지금은 테마 세 개를 기록해요.
| 테마 | 일본 쪽 | 한국 쪽 | 무엇을 비교하나 |
|---|---|---|---|
| 반도체 장비 ↔ 메모리 | 도쿄일렉트론(8035), 어드밴테스트(6857) | 삼성전자(005930), SK하이닉스(000660) | 장비주와 메모리주가 같은 방향인지, 한쪽이 먼저 움직이는지 |
| 엔/원 → 수출산업 | 일본제철(5401), 토요타(7203) | POSCO홀딩스(005490), 현대차(005380) | 엔/원이 움직인 날 한일 짝 종목의 성과 차이 |
| 금 국내 프리미엄 | 다나카귀금속 금 소매가 | KRX 금시장 시세 | KRX 금값이 다나카 금값(원화 환산)보다 몇 % 높은지, 그 주간 변화 |
일본 쪽 회사를 조금 풀어 볼게요. 도쿄일렉트론은 반도체를 만드는 장비를 개발·제조·판매하는 회사예요(도쿄일렉트론). 어드밴테스트는 반도체 테스트(검사) 장비 회사로, D램 같은 메모리 검사 장비도 다뤄요(어드밴테스트). 한국 쪽 삼성전자(삼성반도체 D램)와 SK하이닉스(SK하이닉스)는 메모리 반도체를 만들어요. 장비를 파는 쪽과 장비를 사서 메모리를 만드는 쪽을 짝으로 놓은 거예요.
철강은 일본제철(일본제철)과 POSCO홀딩스(철강 회사 포스코의 지주회사, 포스코홀딩스), 자동차는 토요타(토요타)와 현대차(현대자동차 IR)를 짝으로 둬요. 엔/원 환율은 100엔당 원으로 적고, 숫자가 커지면 엔 강세·원 약세예요.
금은 두 나라 국내 가격을 봐요. 일본은 귀금속 회사 다나카귀금속(田中貴金属)이 공표하는 금 매장 소매가(세금 포함)를 쓰고(다나카귀금속), 한국은 한국거래소(KRX)가 운영하는 KRX 금시장 시세를 써요. KRX 금시장은 1g 단위로 거래할 수 있고, 한국거래소 안내 자료는 국내 금값이 “국제 금시세 + 환율 + 국내 수급 요인"으로 정해진다고 설명해요(한국거래소 KRX 금시장 안내). 이건 한국거래소의 가격 설명이고, 이 블로그가 재는 값은 따로 정해 뒀어요. 이 블로그의 금 국내 프리미엄은 한국거래소(KRX) 금 시세가 일본 다나카귀금속 금 소매가를 원화로 바꾼 값(100엔당 원 환율 적용)보다 몇 % 높은지예요. 한쪽은 소매가, 한쪽은 거래소 가격이라 수준 자체는 비교 의미가 없어서, 주마다의 변화만 봐요.
층을 잇는 ‘사슬’, 이렇게 가정하고 확인해요
층을 나눈 진짜 이유는 “어디서 시작해 어디로 전달됐나"를 한 칸씩 따로 확인하기 위해서예요. 이 블로그는 원인에서 결과까지의 경로를 ‘사슬’로 적어 두고, 사슬의 연결 하나하나가 실제 데이터에서 맞는지 매주 봐요. 아래는 지금 적어 둔 사슬의 예예요. 맞다고 확인된 것이 아니라, 확인하려고 세운 가정이에요.
예 1. 1층 → 2층 → 3층
중동 긴장으로 유가가 오르면 → 일본 금리 상승이 더뎌지고 → 엔이 약해지고(엔/원 하락) → 한국 철강·자동차가 일본 짝보다 상대적으로 약할 수 있다. 여기서는 “유가와 일본 금리”, “일본 금리와 엔/원”, “엔/원과 한일 짝 종목 차이"를 각각 따로 채점해요. 앞 연결은 맞고 뒤 연결은 틀릴 수도 있거든요.
예 2. 1층 → 3층 직접
미국 금리가 내리면 → 달러가 약해지고 → 원화가 엔화보다 더 크게 강해져서 엔/원이 내릴 수 있다. 한일 금리(2층)를 거치지 않고 1층에서 3층으로 바로 닿는 경로라고 가정해요.
예 3. 1층 → 3층 직접
대만 반도체 수출이 늘면 → 메모리 수요 기대가 생기고 → 일본 장비주가 한국 메모리주보다 먼저 반응할 수 있다.“먼저"인지가 핵심이라, 같은 주에 같이 움직였는지와 한 주 늦게 따라갔는지를 따로 세요. 늦게 따라간 경우가 더 많지 않으면 “먼저 반응한다"는 가정은 버려요.
판정 기준도 미리 정해 뒀어요. 연결마다 가정과 같은 방향이었던 주를 세서 아래처럼 적어요.
| 상태 | 기준 |
|---|---|
| 지지 | 사슬의 모든 연결이 8주 중 6주 이상 같은 방향 |
| 약화 | 어느 연결이든 8주 중 4주 이하 |
| 폐기 | 12주 중 5주 이하, 또는 한 연결이 6주 연속 반대 방향 |
대만 수출이나 TSMC 월매출처럼 한 달에 한 번 나오는 숫자가 원인인 연결은 주 단위로 셀 수 없어서 6개월 중 4개월 같은 방향인지로 따로 봐요. 지금은 모든 사슬이 검증 중이고, 아직 채점한 주가 없어 결론을 낼 단계가 아니에요. 첫 8주 판정은 12월 말 전후가 돼요.
왜 ‘공통 거래일’로만 비교할까요
한국과 일본은 휴장일이 달라요. 예를 들어 2026년 11월 3일은 일본의 공휴일 ‘문화의 날’이라 일본거래소그룹(JPX)이 쉬어요(JPX 휴장일). 이런 날 한쪽 가격만 움직인 것을 그대로 비교하면, 다른 쪽은 아직 반영할 기회가 없었는데 “한국만 움직였다"처럼 보여요.
그래서 이 블로그는 한일 시장이 모두 열린 날(공통 거래일)의 종가만으로 수익률을 계산해요. 한국 종목은 정규장 종가만 쓰고, 시각이 다른 숫자끼리는 비교하지 않아요. 첫 주간 리포트도 10월 27~30일 공통 거래일 4일로 계산했어요.
한국과 일본을 함께 보면: 이 블로그가 매주 하는 일
이 3층 구조는 매주 글로 이어져요.
- 주간 리포트(토
일): 한 주 동안 13층 숫자가 어떻게 움직였는지 정리하고, 사슬의 각 연결이 이번 주 데이터와 맞았는지 채점해요. 지난주에 적은 관전 포인트는 맞음·틀림·채점 불가를 그대로 공개해요. 첫 리포트에서는 확인 항목 3개가 모두 “채점 불가"였어요(새로 모은 데이터가 아직 적어서). - 주중 점검(목~금): 지난 리포트의 관전 포인트가 이번 주 지금까지 어떻게 움직였는지 숫자로만 확인해요. 판정은 하지 않아요.
- 해설(이 글 같은 시리즈): 3층에 나오는 제도와 지표를 하나씩 풀어요. 다음 글들에서 엔/원과 수출주, 장비와 메모리, 금 국내 프리미엄, 공통 거래일을 차례로 다룰 예정이에요.
가정이 틀리면 틀렸다고 쓰고, 사슬을 고치거나 버리는 과정도 기록해요. 그 기록이 쌓이는 것 자체가 이 블로그의 목적이에요.
정리
- 한일 시장을 1층 세계 정세(원인) → 2층 한일 금리·국채(전달 경로) → 3층 대상 상품(결과)으로 나눠 봐요.
- 3층 테마는 반도체 장비↔메모리, 엔/원→수출산업, 금 국내 프리미엄 세 가지예요.
- 층 사이 경로는 ‘사슬’로 가정하고 연결마다 따로 채점해요. 모든 연결이 8주 중 6주 이상 맞아야 ‘지지’, 어느 연결이든 4주 이하면 ‘약화’예요. 지금은 모두 검증 중이에요.
- 휴장일이 달라서 공통 거래일만으로 비교해요.
관련 글
- [주간] 100엔당 원 +0.94%, 한일 철강·자동차는 어떻게 갈렸나 | 주간 한일 시장 10월 27~30일: https://samantha-krjp.tistory.com/1
출처
- 일본은행, Outline of the Bank, https://www.boj.or.jp/en/about/outline/index.htm , 2026-11-02 확인
- 일본은행, Outline of Monetary Policy, https://www.boj.or.jp/en/mopo/outline/index.htm , 2026-11-02 확인
- 일본 재무성, 国債金利情報, https://www.mof.go.jp/jgbs/reference/interest_rate/index.htm , 2026-11-02 확인
- 한국은행, 한국은행 기준금리, https://www.bok.or.kr/portal/singl/baseRate/progress.do?dataSeCd=01&menuNo=200656 , 2026-11-02 확인
- 재정경제부, 국채시장 국고채권, https://ktb.moef.go.kr/ntpbnd.do , 2026-11-02 확인
- 미 연방준비제도, About the Fed, https://www.federalreserve.gov/aboutthefed.htm , 2026-11-02 확인
- 유럽중앙은행, Key ECB interest rates, https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.html , 2026-11-02 확인
- Nasdaq, PHLX Semiconductor (SOX), https://indexes.nasdaqomx.com/Index/Overview/SOX , 2026-11-02 확인
- Nasdaq, PHLX Semiconductor Sector Index Methodology, https://indexes.nasdaqomx.com/docs/methodology_SOX.pdf , 2026-11-02 확인
- TSMC, Monthly Revenue, https://investor.tsmc.com/english/monthly-revenue , 2026-11-02 확인
- 대만 재정부, 進出口統計, https://www.mof.gov.tw/htmlList/103 , 2026-11-02 확인
- 도쿄일렉트론, About TEL, https://www.tel.com/about/ , 2026-11-02 확인
- 어드밴테스트, Who is Advantest, https://www.advantest.com/en/about/why-advantest/ , 2026-11-02 확인
- 삼성전자 반도체, DRAM, https://semiconductor.samsung.com/kr/dram/ , 2026-11-02 확인
- SK하이닉스, 회사 소개, https://www.skhynix.com/company/UI-FR-CP02/ , 2026-11-02 확인
- 일본제철, https://www.nipponsteel.com/en/company/ · 토요타, https://global.toyota/en/company/profile/ · 포스코홀딩스, https://www.posco-inc.com/ · 현대자동차 IR, https://www.hyundai.com/worldwide/ko/company/ir , 2026-11-02 확인
- 다나카귀금속, 貴金属価格情報, https://gold.tanaka.co.jp/commodity/souba/index.php , 2026-11-02 확인
- 한국거래소, KRX 금시장 안내 리플릿(2023-12-26), https://regulation.krx.co.kr/contents/RGL/04/04010108/KRX_GOLD_Leaflet_20231226.pdf , 2026-11-02 확인
- 일본거래소그룹, 営業時間・休業日一覧, https://www.jpx.co.jp/corporate/about-jpx/calendar/index.html , 2026-11-02 확인
필자 보유: 없음
이 글은 개인이 공개 자료로 정리한 해설이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과는 본인에게 있습니다.